Core-Satelitte: Stabiler Kern und Satelliten zum Spass
Inhaltsverzeichnis Core-Satelitte-Strategie
Die Core-Satellite-Strategie einfach erklärt
Hast du dein Basis-Depot bereits am Start und möchtest jetzt gezielt Akzente setzen oder auch gerne etwas mehr Rendite erzielen? Dann ist die Core-Satellite-Strategie ein echtes Gamechanger-Konzept für dich. Damit kannst du dein Portfolio erweitern, ohne das Fundament deiner Geldanlage zu gefährden.
Das Prinzip ist so simpel wie logisch:
- Der Core (Kern): Stell dir das wie die Basis deiner Pralinenschachtel vor. Ein breit gestreuter, weltweiter Kern (z. B. ETFs auf den MSCI World oder FTSE All-World) bildet das massive Fundament. Ergänzt du Satelliten, sollte der Core trotzdem mindestens 70% deines Depots ausmachen, damit du stabil bleibst.
- Die Satellites (Satelliten): Das sind die speziellen Pralinen, die du einzeln dazukaufst. Mit kleinen Beimischungen setzt du gezielt Akzente auf bestimmte Regionen, Länder, Branchen oder Kryptowährungen. Du hast mehr Kontrolle, aber die Sache wird natürlich auch ein bitzeli komplexer.
Beliebte Strategien im Check
Die möglichen Bestandteile des Kerns
Hier sind ein paar Klassiker, wie man den Kern anordnen kann:
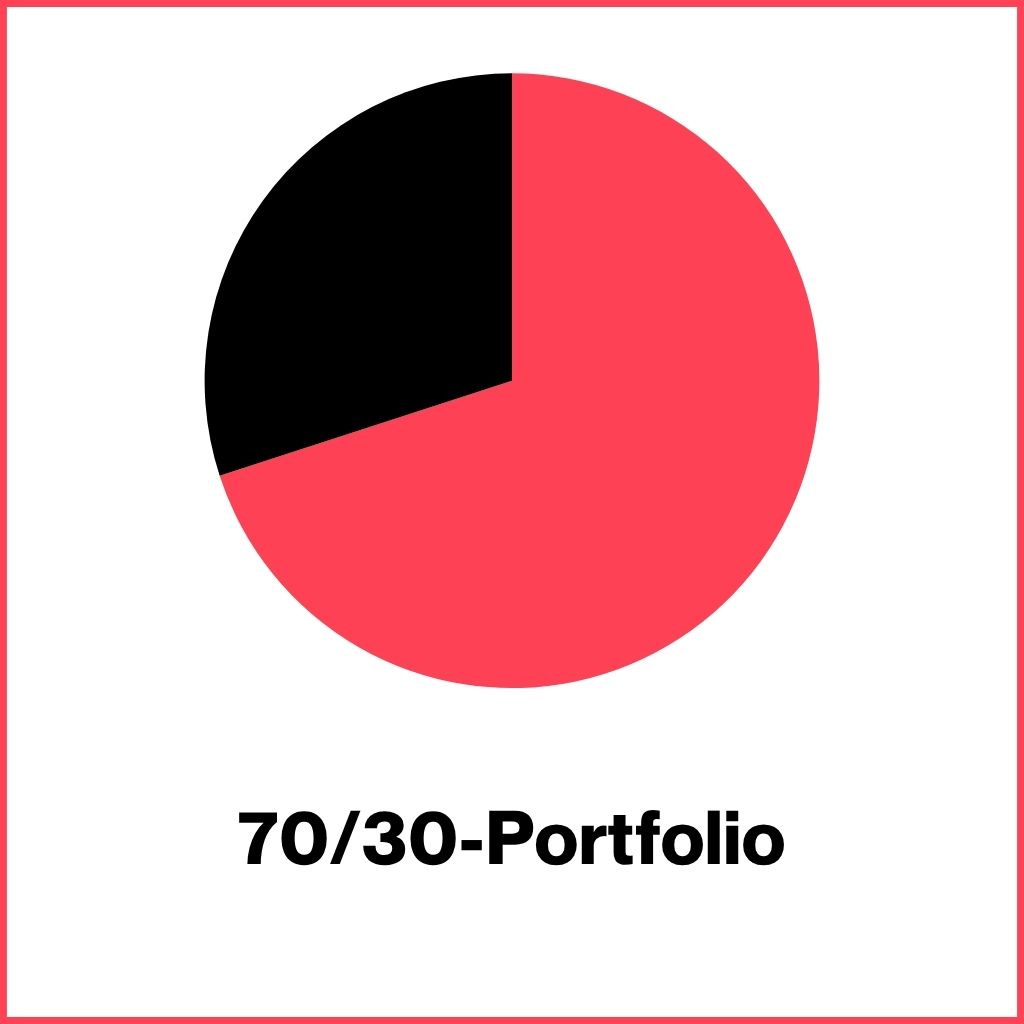
Das 70/30-Portfolio:
70% MSCI World + 30% MSCI Emerging Markets. Da der normale Welt-Index nur Industrieländer enthält, holst du dir so das Wachstumspotenzial von Schwellenländern wie China oder Indien ins Boot. Hier ist die Schweiz jedoch nur wenig vertreten.
Der Schweiz-Fokus (50/30/20):
Hier nimmst du 50% Welt, 30% Emerging Markets und 20% Schweiz. So reduzierst du das Übergewicht der USA und setzt stärker auf Firmen vor unserer Haustüre (und den starken Schweizer Franken).
Small Caps beimischen:
Viele grosse ETFs konzentrieren sich auf die Giganten (Large Caps). Mit einem Small-Cap-ETF investierst du in kleinere Unternehmen. Historisch gesehen haben die oft eine super Rendite gebracht – schwanken aber auch stärker. Die Small Caps können auch ein Satellit sein.
Die möglichen Satelliten
- Branchen-ETFs: Du glaubst fest an Healthcare oder Technologie? Dann kannst du das als Satellit dazunehmen. Aber Achtung: Das ist Spekulation! Was heute ein Hype ist (erinnere dich an Wasserstoff oder Cannabis), kann morgen schon wieder out sein. Solche Wetten sollten nur einen winzigen Teil deines Geldes ausmachen.
- Gold (Der Klassiker in der Krise): Gold gilt als bewährte Krisenwährung und Schutz vor Inflation. Wenn die Aktienkurse mal im Keller sind, sorgt Gold oft für Stabilität im Portfolio. Aber: Gold wirft keine Zinsen oder Dividenden ab. Eine kleine Beimischung von 5–10 % wird in vielen Finanzrategebern als sinnvoll betrachtet.
- Silber: Ähnlich wie Gold, schwankt aber viel stärker, weil es in der Industrie (z. B. Solar) gebraucht wird.
- Bitcoin & Kryptos (Der digitale Adrenalinkick): Kryptowährungen wie Bitcoin können ein spannender Satellit sein, um von neuen Technologien zu profitieren. Dieser Markt ist aber extrem volatil und Kursschwankungen nach oben und unten sind hier völlig normal. Investiere hier nur einen Betrag, auf den du im Notfall verzichten kannst, und starte unbedingt vorsichtig.
- Einzelaktien (Deine Lieblingspralinen): Du bist von einem Unternehmen so richtig überzeugt und möchtest es direkt unterstützen? Mit einer Einzelaktie pickst du dir eine ganz gezielte Praline aus der grossen Schachtel heraus. Du nimmst so direkt am Erfolg (oder Misserfolg) dieser einen Firma teil und hast als Aktionärin oft sogar ein Mitbestimmungsrecht an der Generalversammlung. Da das Risiko hier deutlich höher ist als bei einem breiten ETF, sollten Einzelaktien nur als Ergänzung dienen.
- Immobilien: Ein Eigenheim oder eine vermietete Wohnung können Teil der Vorsorge sein. Aber Achtung: Du brauchst viel Sackgeld für den Start, hast wenig Liquidität und oft ein Klumpenrisiko. Immobilien sind eine eigene Disziplin und kein Satellit.
Wann macht Core-Satellite für dich Sinn?
Diese Strategie ist kein Muss, sondern eine Option für Fortgeschrittene. Sie passt zu dir, wenn:
- Du eine begründete Meinung zu einem Markt entwickelt hast (kein reiner Bauchentscheid!).
- Du bereit bist, dein Depot regelmässig zu prüfen und Anpassungen (Rebalancing) zu machen.
- Du mit höherer Volatilität (also stärkeren Kurssprüngen) klarkommst.
Das magische Dreieck der Geldanlage
Egal was du kaufst, du musst dich immer zwischen drei Punkten entscheiden: Sicherheit, Rendite und Liquidität. Alles drei gleichzeitig gibt es leider nicht – das ist das Gesetz der Finanzen.
Beispiel Sparkonto oder Notgroschen:
Wenn du dein Geld auf einem klassischen Sparkonto bei einer Schweizer Bank parkierst, sieht die Verteilung so aus:
- Liquidität (Hoch): Du kommst fast jederzeit an dein Geld ran, was super ist, wenn mal die Waschmaschine streikt.
- Sicherheit (Hoch): Dein Geld ist durch die Einlagensicherung bis zu CHF 100’000 geschützt.
- Rendite (Tief): Hier liegt der Haken. Die Zinsen sind meist so tief, dass die Inflation den Wert deines Geldes langsam auffrisst, man spricht von Kaufkraftverlust.
Du opferst die Rendite für maximale Sicherheit und schnelle Verfügbarkeit.
Beispiel Säule 3a mit ETFs:
Wenn du deine Altersvorsorge clever anpackst und in Wertschriften investierst, verändert sich das Bild komplett:
- Rendite (Hoch): Über Jahrzehnte hinweg bieten ETFs die Chance auf eine attraktive Performance, weit über dem Sparkonto-Niveau.
- Sicherheit (Mittel bis Hoch): Kurzfristig schwanken die Kurse. Da dein Anlagehorizont aber lang ist, reduziert sich das Risiko beträchtlich.
- Liquidität (Tief): Das ist das „eherne Gesetz“ bei der Säule 3a. Das Geld ist gebunden. Du kommst nur in Ausnahmefällen (z.B. Hauskauf oder Selbstständigkeit) vor der Pensionierung ran.
Du verzichtest auf die Liquidität (Verfügbarkeit), um langfristig eine hohe Rendite bei angemessener Sicherheit zu erzielen.
Warum weniger oft mehr ist
Ich sehe oft, dass Leute ihr Depot „zu Tode optimieren“. Hier ein paar Gründe, warum du es einfach halten solltest:
- Ständige Veränderung: Die Kurse bewegen sich sekündlich. Du müsstest theoretisch permanent rebalancen, was Zeit und Nerven kostet.
- Kostenfalle: Mehr Positionen bedeuten oft mehr Transaktionsgebühren beim Broker und mehr Aufwand bei der Steuererklärung.
- Überschneidungen: Wenn du fünf ETFs kombinierst, hast du oft die gleichen Aktien (wie Apple oder Microsoft) mehrfach drin. Das verschlechtert deine Diversifikation am Ende sogar!
Lohnt sich die Core-Satellite-Strategie?
Überhaupt investiert zu sein und einen langen Atem zu haben, ist viel wichtiger als die „perfekte“ Gewichtung bis auf den letzten Promillepunkt. Bei den Satelliten kann man Spass mit (hoffentlich) überdurchschnittlicher Rendite kombinieren. Dort haben Liebhaber-Aktien und auch mal eine Zockerei auf eine Kryptowährung Platz, weil es mit begrenzten Beträgen und somit begrenztem Risiko passiert. Das führt jedoch zu zusätzlichem Aufwand und bedarf einiges an Wissen, damit es auch wirklich funktioniert.